bKV als Mitarbeiter-Benefit: Eine lohnende Investition?
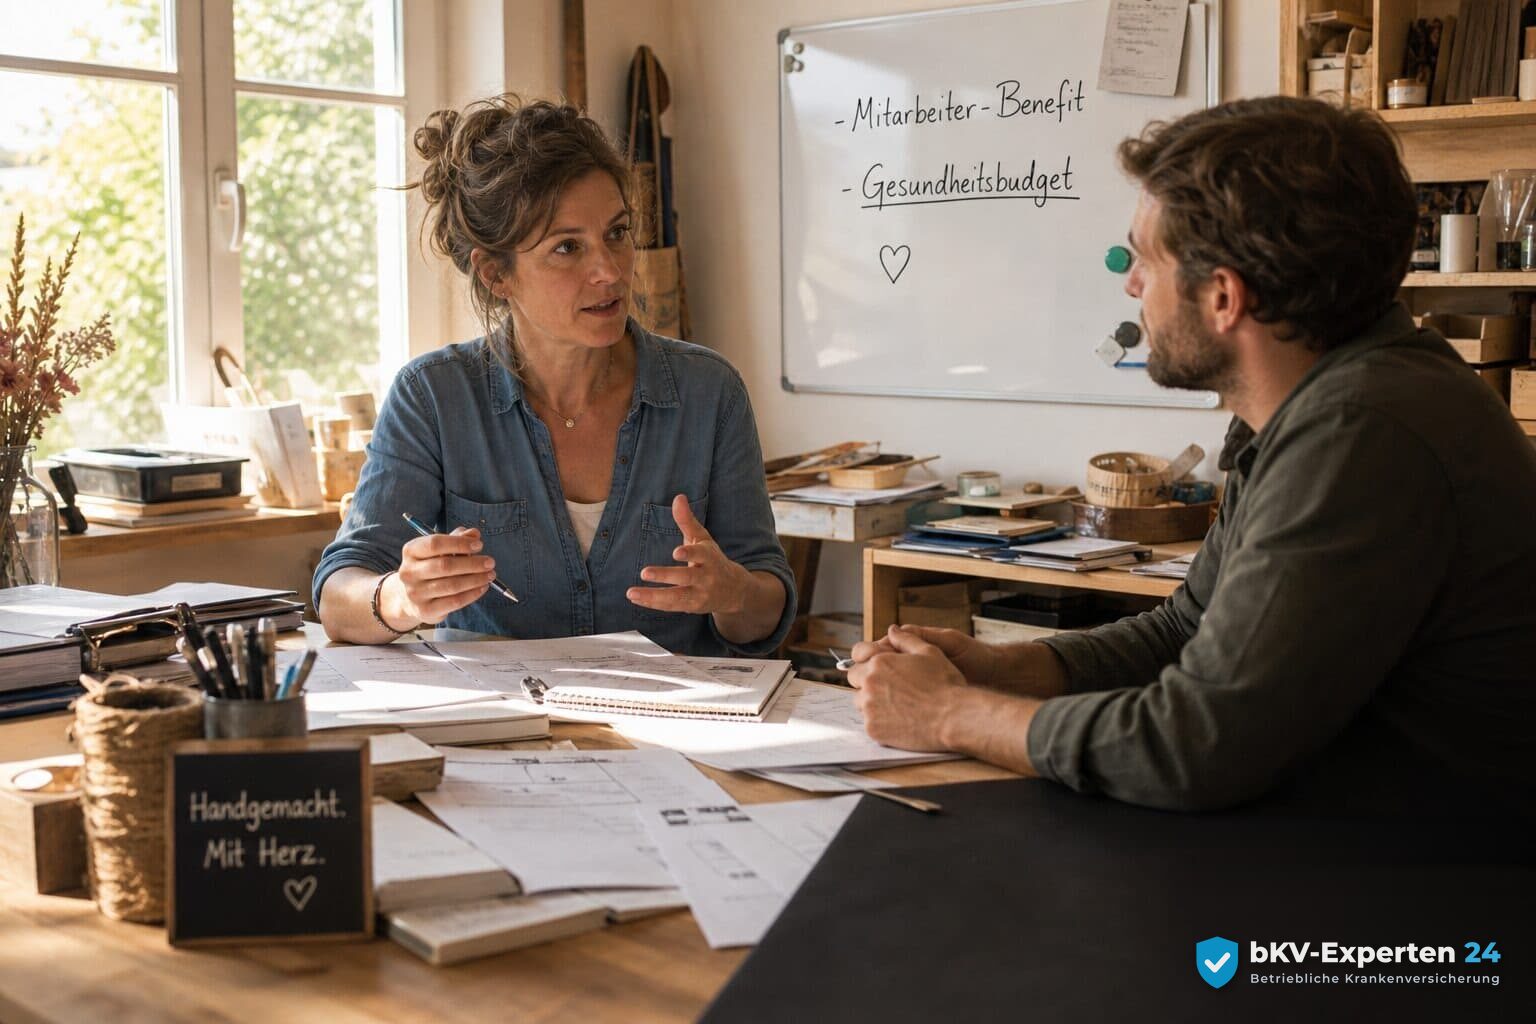
Eine Inhaberin eines Handwerksbetriebs mit 40 Beschäftigten steht vor der Wahl: eine lineare Gehaltserhöhung für alle oder ein neues Gesundheitsbudget, das die gesetzliche Kasse ergänzt. Beide Optionen kosten den Betrieb ähnlich viel, wirken bei den Beschäftigten aber unterschiedlich. Genau an diesem Punkt setzt die bKV als Mitarbeiter-Benefit an.
Unter einer bKV versteht man eine vom Arbeitgeber abgeschlossene Zusatzversicherung, die der gesetzlichen Krankenversicherung zusätzliche Leistungen hinzufügt, etwa für Zahnersatz, Sehhilfen, Vorsorge oder alternative Heilmethoden. In Budgettarifen erhält jede versicherte Person ein festes Gesundheitsbudget, also einen jährlichen Erstattungsrahmen, den sie innerhalb der vertraglich festgelegten Leistungsarten frei ausschöpfen kann, ohne dass vorher einzelne Leistungen beantragt oder genehmigt werden müssen. Diese Bauform unterscheidet sich von klassischen Zusatztarifen dadurch, dass nicht einzelne Behandlungen definiert sind, sondern ein Geldrahmen, den die Beschäftigten selbst verwenden.
Wie bKV als Mitarbeiter-Benefit funktioniert
Als Mitarbeiter-Benefit bedeutet die bKV für den Arbeitgeber zunächst eine freiwillige Zusatzleistung, die über den gesetzlichen Mindeststandard hinausgeht und die Belegschaft als Ganzes oder bestimmte, sachlich abgrenzbare Gruppen erfasst. Der Nutzen liegt vor allem in der Wahrnehmung: Ein Gesundheitsbudget ist sichtbar, wird regelmäßig genutzt und erinnert die Beschäftigten öfter an den Arbeitgeber als eine einmalige Gehaltserhöhung, die nach wenigen Monaten im Gehaltsgefüge untergeht.
In der Praxis wird die bKV daher häufig als Instrument gegen Fachkräftemangel und für die Mitarbeiterbindung eingesetzt, wobei sich dieser Effekt nicht garantieren lässt, sondern von Branche, Belegschaftsstruktur und der konkreten Ausgestaltung abhängt.
Kosten und Verwaltungsaufwand der bKV
Auf der Kostenseite bewegen sich bKV-Budgettarife in einer Bandbreite, die sich grob in Stufen einteilen lässt. Die Budgetstufen liegen üblicherweise bei 300, 600, 900 oder 1.200 Euro im Jahr pro versicherter Person, wobei die tatsächliche Höhe, die eingeschlossenen Leistungen und der Beitrag je Anbieter unterschiedlich ausfallen und vor Vertragsabschluss im Angebot zu prüfen sind. Eine pauschale Aussage, welcher Beitrag zu welchem Budget führt, lässt sich seriös nicht treffen, da Tarife und Konditionen zwischen den Versicherern variieren.
Der administrative Aufwand einer bKV ist überschaubar, aber nicht null. Der Betrieb schließt einen Gruppenvertrag, meldet die teilnehmenden Beschäftigten, verwaltet Zu- und Abgänge bei Ein- und Austritten und entscheidet, ob die Teilnahme für alle verpflichtend ist oder freiwillig bleibt. Wird die bKV dauerhaft eingeführt, empfiehlt sich eine schriftliche Versorgungsordnung, also eine betriebliche Regelung, die festlegt, wer in welchem Umfang Anspruch auf die Leistung hat und wie mit Sonderfällen wie Elternzeit, Teilzeit oder Neueinstellungen umgegangen wird. Eine solche Regelung schafft Klarheit und verringert das Risiko, dass einzelne Beschäftigte sich ungleich behandelt fühlen.
Entscheidungshilfen für die Einführung einer bKV
Wer eine bKV einführen will, sollte die Entscheidung in einer nachvollziehbaren Reihenfolge treffen:
- Zielgruppe festlegen: Entscheiden Sie, ob alle Beschäftigten, nur bestimmte Abteilungen oder nur Mitarbeitende nach einer Wartezeit teilnehmen sollen.
- Budget und Leistungsumfang bestimmen: Legen Sie fest, welche Budgetstufe und welche Leistungsarten zum Bedarf der Belegschaft passen.
- Angebote einholen und vergleichen: Lassen Sie sich Konditionen mehrerer Anbieter vorlegen, bevor Sie sich festlegen.
- Versorgungsordnung aufsetzen: Dokumentieren Sie Anspruchsvoraussetzungen und Ausnahmen schriftlich.
- Belegschaft informieren: Erklären Sie Leistungsumfang und Nutzung verständlich, da der Benefit nur wirkt, wenn er auch genutzt wird.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: bKV als Sachbezug bis 50 Euro.
Nicht jede Entscheidung spricht automatisch für die bKV. Gegen die Einführung kann sprechen, dass einzelne Beschäftigte eine Gehaltserhöhung einer Sachleistung vorziehen, dass der Verwaltungsaufwand bei kleinen Betrieben ohne eigene Personalabteilung spürbar ist oder dass eine spätere Kürzung oder Abschaffung des Benefits arbeitsrechtlich schwieriger ist als die Nichtfortsetzung einer freiwilligen Gehaltskomponente. Auch die Frage der Gleichbehandlung verlangt Sorgfalt: Wird die bKV nicht allen Beschäftigten in vergleichbarer Position gleich angeboten, kann dies arbeitsrechtliche Diskussionen auslösen.
Vergleich: bKV vs. Gehaltserhöhung
Weil Arbeitgeber die bKV häufig einer Gehaltserhöhung gegenüberstellen, lohnt ein Blick auf die wesentlichen Unterschiede zwischen beiden Wegen:
| Merkmal | Arbeitgeberfinanzierte bKV | Gehaltserhöhung |
|---|---|---|
| Zweckbindung | An definierte Gesundheitsleistungen gebunden | Frei verwendbar für beliebige Ausgaben |
| Sichtbarkeit im Alltag | Wird bei Inanspruchnahme der Leistung bewusst wahrgenommen | Geht häufig im laufenden Gehalt unter |
| Verwaltungsaufwand für den Betrieb | Vertragsverwaltung, Melde- und Abrechnungsprozesse nötig | Keine zusätzliche Verwaltung über die Lohnabrechnung hinaus |
| Steuerliche und sozialversicherungsrechtliche Behandlung | Abhängig von Ausgestaltung, im Einzelfall zu prüfen | In der Regel voll steuer– und beitragspflichtiger Arbeitslohn |
| Rückführbarkeit | Änderung oder Beendigung bedarf sorgfältiger arbeitsrechtlicher Prüfung | Eine künftige Erhöhung kann angepasst werden, eine einmal gezahlte Erhöhung bleibt in der Regel bestehen |
Die Tabelle zeigt, dass beide Wege unterschiedliche Vor- und Nachteile mitbringen, ohne dass einer davon grundsätzlich vorzuziehen wäre. Welcher Weg im Einzelfall passt, hängt von der Zusammensetzung der Belegschaft, dem verfügbaren Budget und den betrieblichen Zielen ab.
Passend dazu haben wir einen weiteren Beitrag zum Thema: bKV kündigen als Arbeitgeber.
Steuerliche und sozialversicherungsrechtliche Aspekte der bKV
Zur steuerlichen und sozialversicherungsrechtlichen Einordnung lässt sich nur die Rechtslage beschreiben, keine Handlungsempfehlung. Arbeitgeberfinanzierte bKV-Beiträge gelten grundsätzlich als Zufluss bei den Beschäftigten und sind damit potenziell lohnsteuer– und sozialversicherungsrechtlich relevant. Ob und in welchem Umfang eine Begünstigung als Sachbezug in Betracht kommt, hängt von der konkreten vertraglichen Ausgestaltung, der Art der Leistungszusage und den jeweils geltenden Freigrenzen ab, deren genaue Höhe und Voraussetzungen sich ändern können.
Die Finanzverwaltung unterscheidet dabei nach der Art der Zusage und danach, ob ein Anspruch gegen den Versicherer oder gegen den Arbeitgeber begründet wird. Welche Einordnung im konkreten Betrieb zutrifft und welche steuerlichen Folgen sich daraus ergeben, ist eine Frage des Einzelfalls, die der Steuerberater oder das zuständige Finanzamt zu beurteilen hat.
Praktische Umsetzung der bKV im Betrieb
Unabhängig von der steuerlichen Bewertung bleibt die inhaltliche Gestaltung Sache des Betriebs. Dazu zählt die Entscheidung, ob die Teilnahme für alle verpflichtend ist, was Verwaltung und Gleichbehandlung vereinfacht, oder freiwillig bleibt, was mehr Flexibilität für einzelne Beschäftigte schafft, aber zu einer gemischten Gruppenstruktur führt, die sich auf die Vertragskonditionen auswirken kann. Beide Varianten sind in der Praxis verbreitet, und keine ist per se die richtige Lösung für jeden Betrieb.
Wer die Einführung einer bKV konkret prüfen möchte, sollte zunächst eine Bedarfs- und Budgetanalyse für die eigene Belegschaft erstellen und sich anschließend Angebote mehrerer Anbieter einholen, um Leistungsumfang und Konditionen zu vergleichen. Als erfahrener bKV-Makler unterstützen wir Betriebe dabei, Angebote einzuholen und die Versorgungsordnung passend zur Belegschaftsstruktur aufzusetzen, während die steuerliche Einordnung im Einzelfall mit dem Steuerberater zu klären bleibt.
Hinweis: Dieser Beitrag enthält allgemeine Informationen zu steuerlichen und rechtlichen Fragen und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall. Zur geschäftsmäßigen Hilfeleistung in Steuersachen sind nur die in § 3 Steuerberatungsgesetz genannten Personen befugt, insbesondere Steuerberaterinnen und Steuerberater. Eine Rechtsberatung im Einzelfall dürfen nur die dazu befugten Personen leisten, insbesondere Rechtsanwältinnen und Rechtsanwälte. Angaben ohne Gewähr; maßgeblich ist die jeweils geltende Rechtslage.
Häufig gestellte Fragen
Was ist eine bKV?
Eine bKV ist eine betriebliche Krankenversicherung, die vom Arbeitgeber abgeschlossen wird und zusätzliche Leistungen zur gesetzlichen Krankenversicherung bietet.
Welche Vorteile bietet eine bKV als Mitarbeiter-Benefit?
Die bKV stärkt die Mitarbeiterbindung, bietet sichtbare Gesundheitsleistungen und kann im Wettbewerb um Fachkräfte ein entscheidender Vorteil sein.
Wie unterscheidet sich die bKV von einer Gehaltserhöhung?
Während Gehaltserhöhungen oft schnell im Gehaltsgefüge untergehen, bietet die bKV kontinuierliche Leistungen und erinnert regelmäßig an den Arbeitgeber.
Welche Kosten sind mit einer bKV verbunden?
Die Kosten für eine bKV variieren je nach Anbieter und Leistungsumfang. Sie sind in Budgetstufen unterteilt und sollten vor Vertragsabschluss geprüft werden.
Welche steuerlichen Aspekte sind bei der bKV zu beachten?
bKV-Beiträge gelten als Zufluss und sind potenziell lohnsteuer- und sozialversicherungsrechtlich relevant. Die genaue Einordnung sollte mit einem Steuerberater besprochen werden.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 04.10.2026, kann Fehler enthalten.